
Президиум Верховного Суда РФ под руководством Игоря Краснова утвердил тематические обзоры
29 апреля 2026 г. Президиум Верховного Суда Российской Федерации под руководством Игоря Краснова утвердил тематический обзор практики рассмотрения арбитражными судами споров, связанных с налогообложением имущества организаций. Его принятие призвано внести правовую определенность в наиболее значимые вопросы налогообложения производственных и иных активов предприятий.
Большая часть примеров направлена на обеспечение защиты прав и законных интересов инвесторов, вложивших средства в обновление производственных активов, а также на поддержание доверия к закону и действиям государства. Указывается на необходимость обеспечения четких и понятных правил квалификации активов в качестве облагаемого (здания и сооружения) и необлагаемого (оборудование) имущества, предоставления равных прав налогоплательщикам, осуществившим инвестиции в обновление технологического оборудования.
Ряд положений обзора направлены на противодействие злоупотреблениям в сфере налогообложения. Так, в обзоре отмечается, что принятие имущества к учету по заведомо заниженной стоимости следует рассматривать как искажение налогоплательщиком сведений об объекте налогообложения. Это дает уполномоченным органам право исчислять налог исходя из рыночной оценки имущества.
На заседании также утвержден тематический обзор судебной практики разрешения споров о несостоятельности (банкротстве) за 2025 год. В нем отражены наиболее важные правовые позиции, сформулированные Верховным Судом Российской Федерации при рассмотрении дел в течение предыдущего календарного года.
В обзоре Президиум обратил внимание на недопустимость освобождения от долгов по итогам процедуры банкротства тех граждан, которые при получении кредита не сообщали подлинные данные о своей кредитной нагрузке, а в ходе процедуры банкротства скрывали свое имущество, доходы или иные источники финансирования, которые могли быть использованы для погашения требований кредиторов. В силу положений Закона о банкротстве подобное поведение является недобросовестным и влечет за собой отказ суда в прекращении обязательств должника-гражданина.
В документе закреплена правовая позиция о предоставлении уполномоченному налоговому органу в деле о банкротстве статуса залогового кредитора при наличии на то обоснованных требований. Кроме того, продолжено формирование единого стандарта поведения арбитражного управляющего в процедуре банкротства, нарушение которого влечет применение судом мер в виде снижения вознаграждения, либо отстранения от участия в деле.
Принятие тематического обзора направлено на укрепление единообразия судебной практики рассмотрения дел о банкротстве юридических лиц и граждан, позволит повысить эффективность осуществляемого арбитражными судами противодействия недобросовестному поведению участников банкротных процедур.
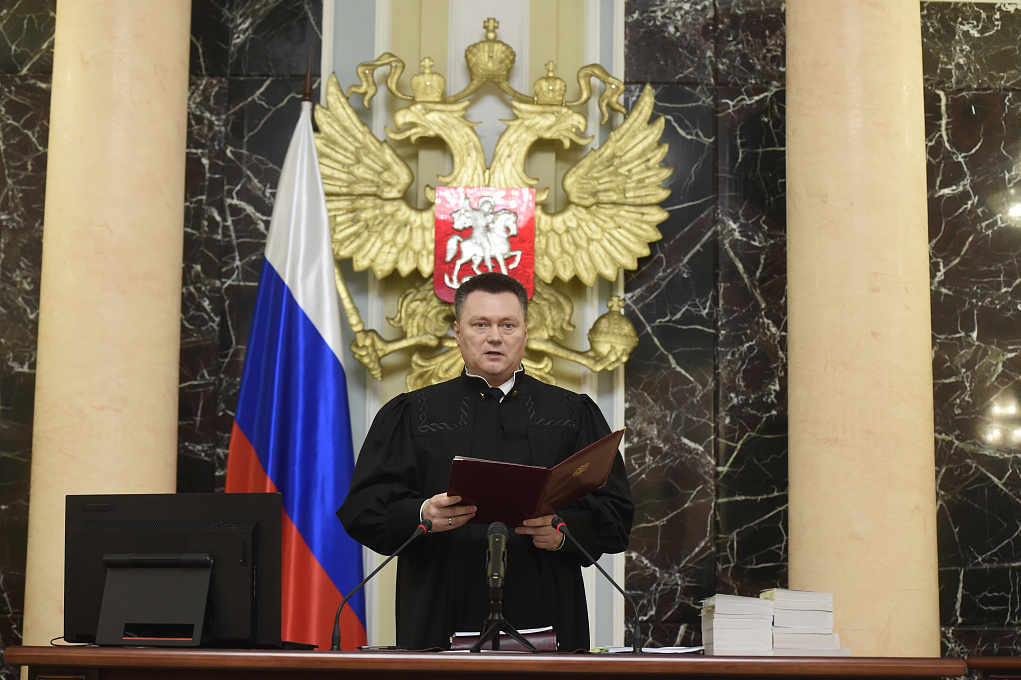
Источник: Пресс – служба Верховного Суда Российской Федерации.
Фото: Пресс – служба Верховного Суда Российской Федерации.
Опубликовано: 30.04.2026 16:18 Обновлено: 30.04.2026 16:27